Mis à jour le 17 novembre 2026 · Par l’équipe CarSwitch24
Oui, c’est souvent possible, mais tout dépend du contrat. Avec un prêt personnel, la voiture vous appartient et vous pouvez la vendre ; avec un prêt auto assorti d’une réserve de propriété, une vente à tempérament ou un leasing, le prêteur ou la société de leasing reste propriétaire tant que le crédit n’est pas remboursé ou que l’option d’achat n’est pas levée. (Wikifin, Wikifin, Wikifin)
Chez CarSwitch24, le rachat d’une voiture encore financée est étudié au cas par cas, selon le contrat. Voici comment savoir où vous en êtes et par quoi commencer.
Qui est propriétaire de la voiture pendant le crédit ?
| Financement | Propriétaire pendant le contrat | Vendre avant la fin |
|---|---|---|
| Prêt personnel | Vous | Possible : le crédit n’est pas lié à la voiture (Wikifin) ; vous continuez à le rembourser selon le contrat |
| Prêt auto | Vous, sauf clause de réserve de propriété : le prêteur reste alors propriétaire jusqu’au remboursement intégral | « Cela dépend » : lisez ce que prévoit le contrat (Wikifin, Wikifin) |
| Vente à tempérament, proposée par un concessionnaire | Vous ne devenez propriétaire qu’une fois le crédit remboursé | Rembourser d’abord, ou s’entendre avec le prêteur (Wikifin, Wikifin) |
| Leasing financier (crédit-bail) | Pas vous : vous ne devenez propriétaire qu’en levant l’option d’achat | Lever l’option d’achat d’abord (Wikifin) |
| Private lease (location) | La société de leasing, sans option d’achat | Non : la voiture est rendue à l’échéance (SPF Économie, Febelfin) |
Un crédit ballon se termine par une mensualité plus élevée, de 30 à 50 % du prix d’achat selon les contrats (Wikifin) : pour vendre avant l’échéance, prévoyez de quoi rembourser ce solde.
Le certificat d’immatriculation ne prouve pas la propriété
Chaque certificat d’immatriculation porte la mention « Ce certificat n’est pas une preuve de propriété du véhicule » (SPF Mobilité). Le titulaire de la plaque n’est donc pas toujours le propriétaire : pour une voiture de leasing, par exemple, c’est la société de leasing qui est titulaire (mydata.belgium.be).
Le document qui compte est votre contrat de crédit ou de leasing. Gardez-le à portée de main pendant toute la vente.
Vendre une voiture encore à crédit : les étapes
- Relisez le contrat. Notez le type de crédit, une éventuelle clause de réserve de propriété, l’option d’achat d’un leasing et les indemnités prévues en cas de remboursement anticipé.
- Demandez au prêteur le montant restant dû et, s’il est propriétaire, à quelles conditions il lève sa réserve de propriété.
- Remboursez par anticipation si nécessaire. Le remboursement anticipé est possible à tout moment, totalement ou en partie (Febelfin) : une lettre recommandée au prêteur, au moins dix jours avant la prochaine échéance, suffit (Wikifin).
- Si le prix de vente doit servir au remboursement, parlez-en au prêteur : avec une réserve de propriété, la revente reste « parfois négociable si la revente de votre voiture permet le remboursement total de votre crédit » (Wikifin).
- Pour un leasing financier, levez l’option d’achat. Vous ne devenez propriétaire qu’après l’avoir levée ; à l’échéance, vous pouvez rendre la voiture ou l’acheter au prix fixé dans le contrat (Wikifin).
- Signez un document de vente en deux exemplaires, un pour l’acheteur et un pour vous.
Que coûte un remboursement anticipé ?
Pour un crédit à la consommation, le prêteur peut demander une indemnité de remploi, plafonnée par la loi (Wikifin, 9 février 2026) :
| Durée restante du contrat | Indemnité maximale |
|---|---|
| Plus d’un an | 1 % du capital remboursé par anticipation |
| Moins d’un an | 0,5 % du capital remboursé par anticipation |
Dans les deux cas, vous ne payez jamais plus que les intérêts que vous auriez encore dû payer sans remboursement anticipé (Wikifin). Le montant exact est celui que calcule votre prêteur.
De nouvelles règles sur le crédit à la consommation doivent entrer en vigueur le 20 novembre 2026 (ministre Clarinval, 2 juin 2026) : les plafonds ci-dessus sont ceux en vigueur à la date de cet article. Pour votre crédit, c’est le calcul de votre prêteur, selon votre contrat, qui fait foi.
Private lease et voiture de société
Avec un private lease, vous louez la voiture : ce n’est pas un crédit à la consommation, et la voiture doit être rendue à l’échéance du contrat (SPF Économie). Elle reste la propriété de la société de leasing et le contrat ne prévoit jamais d’option d’achat (code de conduite Febelfin) : vous ne pouvez pas la vendre vous-même.
Pour arrêter plus tôt, regardez les conditions de résiliation de votre contrat. Chez les sociétés qui appliquent le code de conduite du secteur, la résiliation anticipée est possible au plus tôt à partir de la deuxième année, par lettre recommandée, et l’indemnité ne dépasse pas 50 % des mensualités restantes s’il reste plus de 6 mois (Febelfin). Une voiture de société en leasing n’appartient pas non plus à son conducteur.
Ce que CarSwitch24 étudie
Dites-nous dès votre demande que la voiture est encore financée, avec le type de contrat. Nous étudions le rachat au cas par cas, selon le contrat.
L’estimation est gratuite et sans engagement ; le prix est confirmé après examen du véhicule. Si la vente est conclue, vous êtes payé immédiatement à la remise du véhicule, avant de donner les clés et les documents : en espèces dans la limite légale de 3 000 € pour toute la vente, ou par virement instantané, à votre choix. L’enlèvement est gratuit si la vente est conclue.
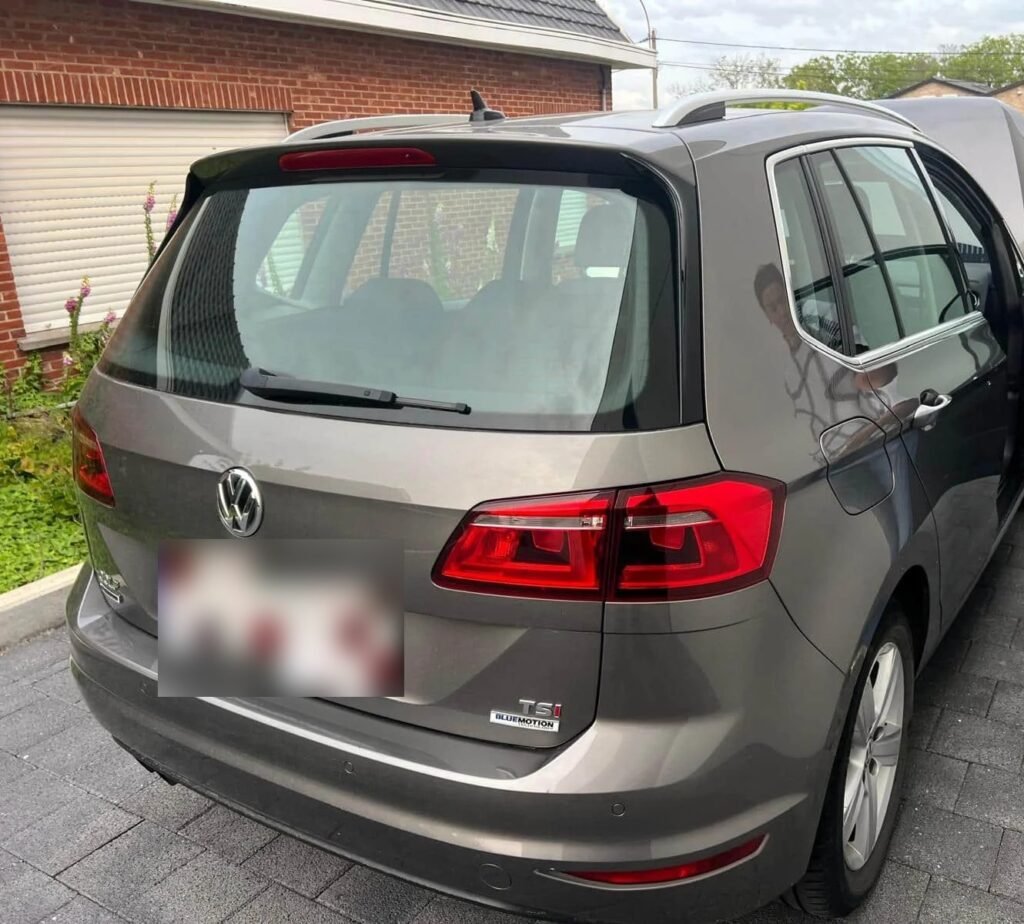
CarSwitch24 a racheté cette Volkswagen Golf Sportsvan de 2018, qui affichait 58 000 km, à Namur. Pour préparer la vente, voyez aussi notre guide des documents pour vendre une voiture.
Questions fréquentes
Puis-je vendre ma voiture si le crédit n’est pas fini ?
Avec un prêt personnel, oui : le crédit n’est pas lié à la voiture. Avec un prêt auto, une vente à tempérament ou un leasing, cela dépend du contrat : le prêteur ou la société de leasing peut encore être propriétaire.
La vente met-elle fin au crédit ?
Non. Le crédit continue selon son contrat tant qu’il n’est pas remboursé. Vous pouvez le rembourser par anticipation, totalement ou en partie.
Combien coûte un remboursement anticipé ?
Selon les règles en vigueur au 17 novembre 2026, l’indemnité d’un crédit à la consommation ne peut pas dépasser 1 % du capital remboursé s’il reste plus d’un an, 0,5 % s’il reste moins d’un an, ni les intérêts qui restaient dus.
CarSwitch24 rachète-t-elle une voiture encore à crédit ou en leasing ?
Nous étudions chaque situation au cas par cas, selon le contrat. Signalez le financement dès votre demande d’estimation.
Faites estimer votre voiture
Décrivez votre voiture en quelques minutes : nous vous rappelons en général dans l’heure, aux heures d’ouverture, 7 jours sur 7. CarSwitch24 rachète les voitures de particuliers en Wallonie et à Bruxelles ; pour la Flandre, rendez-vous sur carswitch.be.
Sources : Wikifin (« Quel type d’emprunt choisir pour financer une voiture ? », « Auprès de qui emprunter pour financer une voiture ? » et « Les risques liés à un financement », 11 mai 2026 ; « Le leasing ou crédit-bail », 12 février 2026 ; remboursement anticipé d’un crédit à la consommation, 9 février 2026), SPF Économie (12 janvier 2023), Febelfin (code de conduite private lease ; « Financements liés aux particuliers », juin 2026), SPF Mobilité (certificat d’immatriculation), mydata.belgium.be (SPF BOSA), ministre Clarinval (2 juin 2026). Informations vérifiées le 17 novembre 2026. Ces informations générales ne remplacent pas la lecture de votre contrat.